- 登入
- 註冊
捐款收據可以抵稅嗎?列舉扣除條件與申報方式
捐款收據可以抵稅嗎?符合規定的公益捐贈可列入所得扣除,但持有收據不等於一定能申報,也不代表捐多少就少繳多少稅。
判斷「捐款收據可以抵稅嗎」時,須核對受贈資格與扣除方式。本文整理適用條件、扣除上限、收據資料及申報流程。 財政部綜合所得稅扣除額說明
捐款收據可以抵稅嗎?首先要確認受贈對象與捐贈性質是否符合規定,再核對可列報金額與憑證資料。以下先說明適用對象及款項條件。
捐款收據可以抵稅嗎?受贈資格與捐贈條件
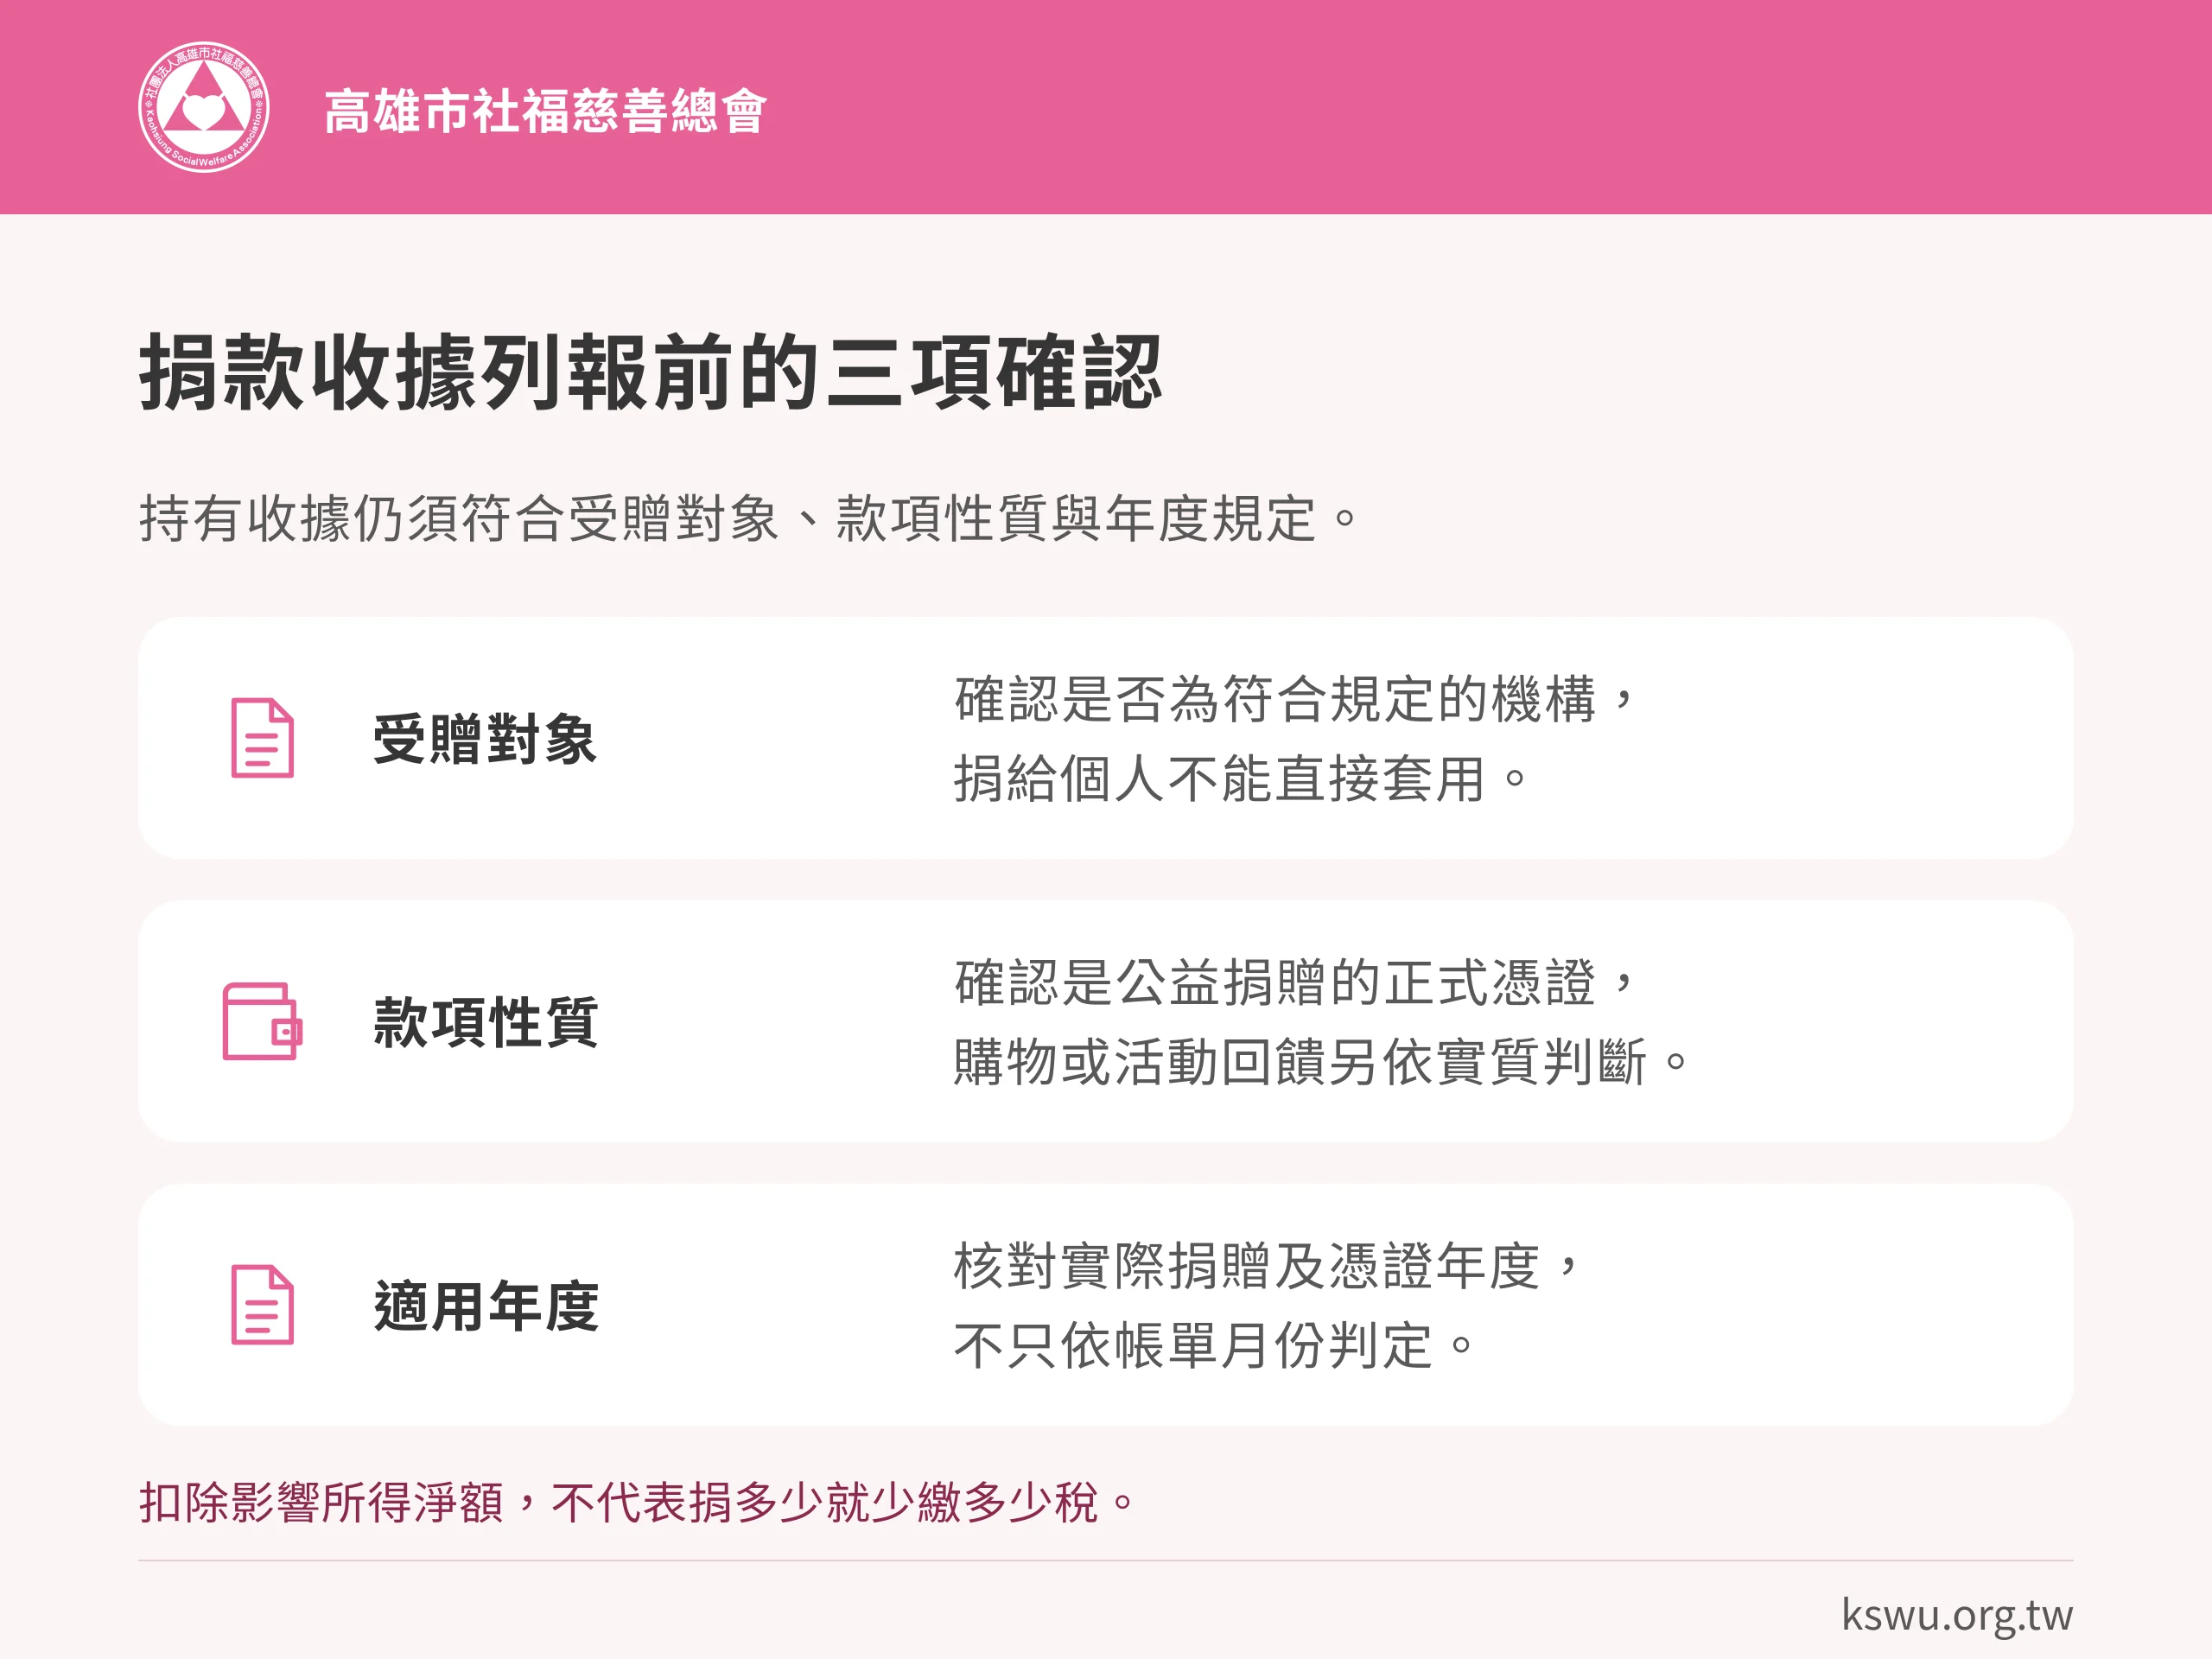
受贈對象必須符合相關規定,不能只因為對方願意開一張收據,就推定可以申報公益捐贈扣除。捐給個人、網路上的個別求助者,或透過平台轉交款項時,都應先查明實際受贈單位與開立的憑證性質。
收到活動回饋後,捐款收據可以抵稅嗎?有商品或服務的付款,不能自行把整筆金額視為捐贈。應依交易實質、單位開立資料與稅法規定確認,必要時詢問國稅局。
資料年度同樣重要。申報哪一年的所得,就應核對該年度發生的捐贈與適用規則;不要把信用卡帳單出現的月份,直接當成所有捐贈認列年度的判斷依據。
收據與可列報捐贈的條件
先看憑證證明的是捐贈,還是買商品、參加活動或支付服務。透過平台付款時,也要確認真正受贈者及正式收據開立者;信用卡簽單、匯款紀錄或購物發票,不能只因發生在公益網站上就直接當成捐贈收據。
若一筆款項同時涉及捐贈與回饋,先請受贈單位說明憑證性質,再依適用規定處理。捐給親友或網路個人求助,也不能直接套用對合格公益慈善團體的列舉扣除規則。若還需要核對活動資訊,可參考公益勸募字號查詢;是否能列報扣除,仍須另外符合稅務規定。
所得扣除與直接減稅的差異
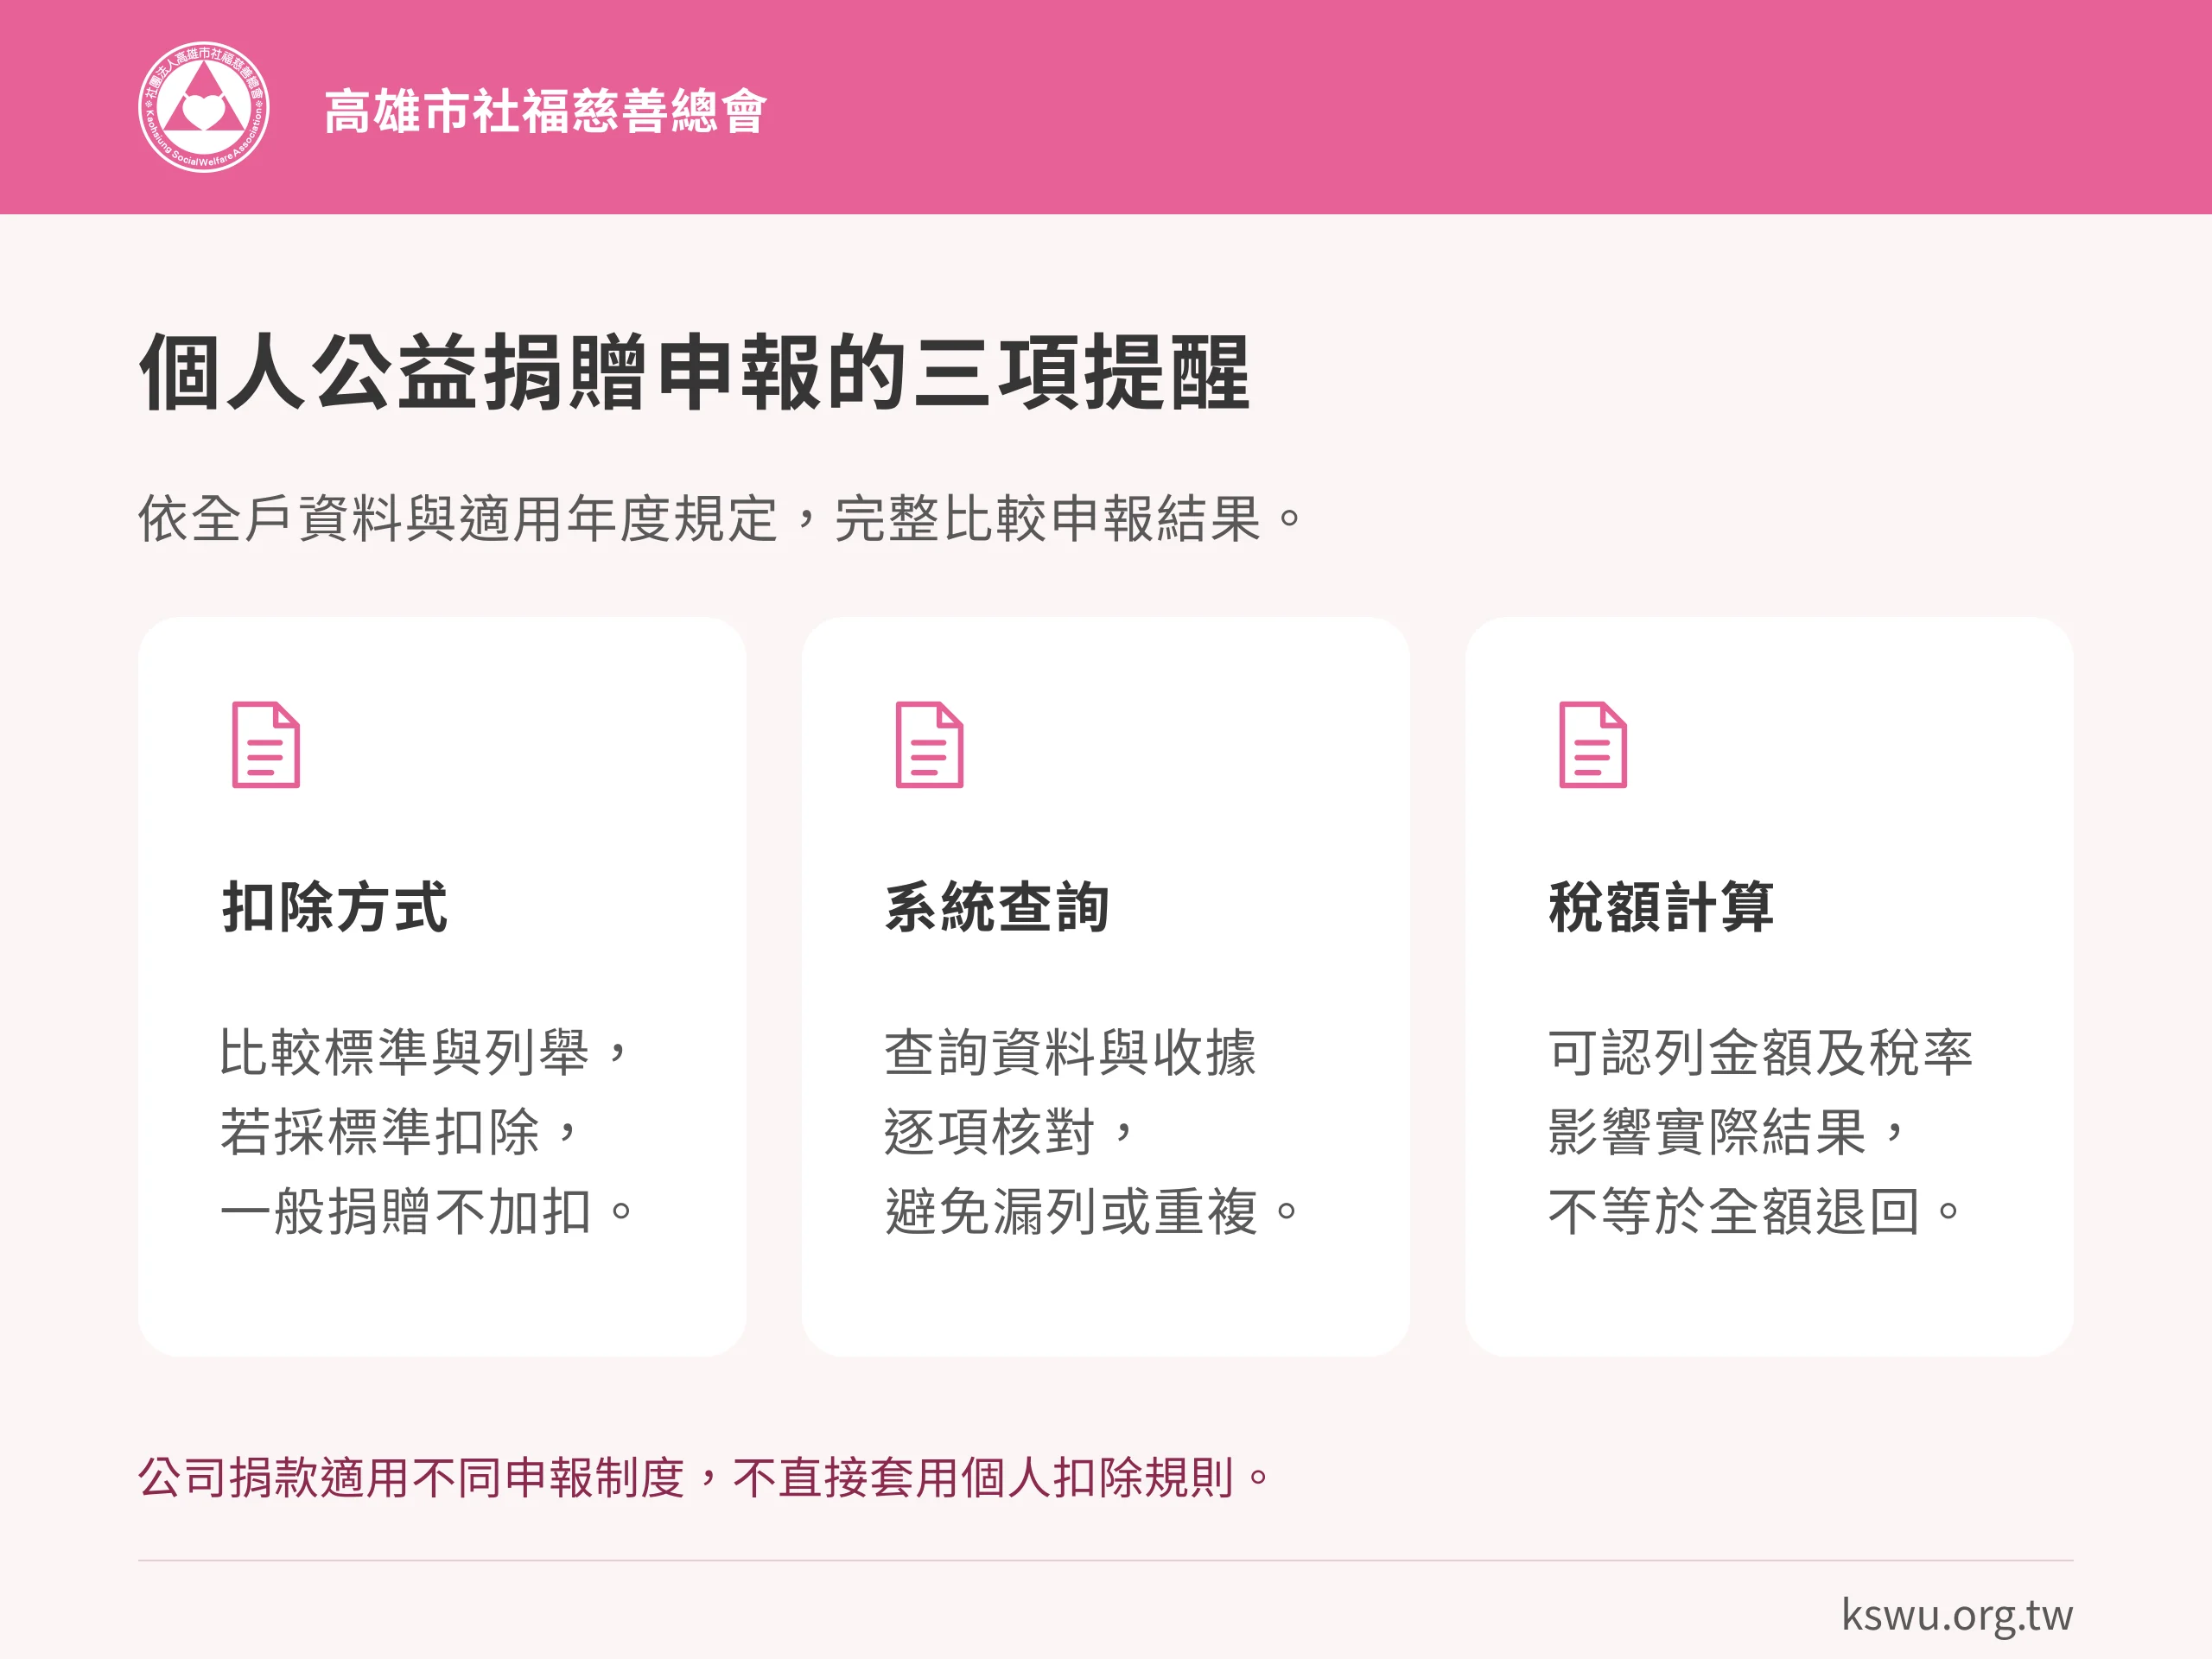
符合規定的捐贈可計入列舉扣除額,進而影響所得淨額;實際稅額仍依完整申報資料計算。財政部也提醒,一般扣除額要在標準與列舉方式中擇一,應比較較有利的結果。財政部標準及列舉扣除說明
捐一千元,捐款收據可以抵稅嗎?假設某筆 1,000 元捐款全額符合列舉扣除,且捐贈前後皆採列舉、邊際稅率維持 5%,其他條件不變,簡化試算的稅額差異是 50 元。這是說明計算概念的假設,實際仍需以報稅系統及個人條件計算。
因此,捐款應先建立在自己願意支持且能負擔的前提。把扣除理解成捐款全額退回,會錯估自己的支出。
原本沒有應納稅額,捐款收據可以抵稅嗎?
捐贈扣除的作用是影響所得淨額,是否減少應納稅額,仍須把全戶所得、免稅額、扣除額及其他適用資料一起計算。如果整體計算原本已沒有應納稅額,不能只因新增一張捐款收據,就期待政府退還同額捐款。
也不要只用自己的最高稅率乘上全部捐款,當成一定可省的稅額。列舉是否比標準有利、可認列多少,以及是否跨越稅率級距,都可能影響結果。本文的數字例子用於理解原理,實際仍以完整申報試算。
捐款收據可以抵稅嗎?20% 上限與扣除方式
一般公益慈善捐贈的 20% 上限,是以綜合所得總額計算。舉例而言,若符合規定的綜合所得總額是 100 萬元,這類捐贈的扣除上限為 20 萬元;捐了 3 萬元,也只能就符合條件的實際捐贈額列報,不能直接扣滿 20 萬元。財政部捐贈扣除規定
另外,還要將捐贈與其他符合規定的一般列舉扣除項目合計,再和標準扣除額比較。選用標準扣除額時,不能把這筆一般捐贈另外再加一次。各年度標準金額可能調整,應以申報年度資訊與系統試算為準。
標準扣除與列舉扣除的完整試算
全年多張捐款收據可以抵稅嗎?應將全年符合規定的捐贈與其他一般列舉項目整理好,再與當年度全戶適用的標準扣除額比較。若加總後仍低於標準,選用標準可能較有利;若高於標準,也要逐項確認可認列條件,不能只把所有收據金額相加。
一般公益捐贈的百分之二十上限,與政府捐獻等特殊類別的規定不同。財政部手冊分列不同捐贈對象及憑證要求;遇到特殊捐贈,應依該類規則核對,不把本文的一般上限套到每一種捐贈。
姓名、金額或年度有誤,捐款收據可以抵稅嗎?
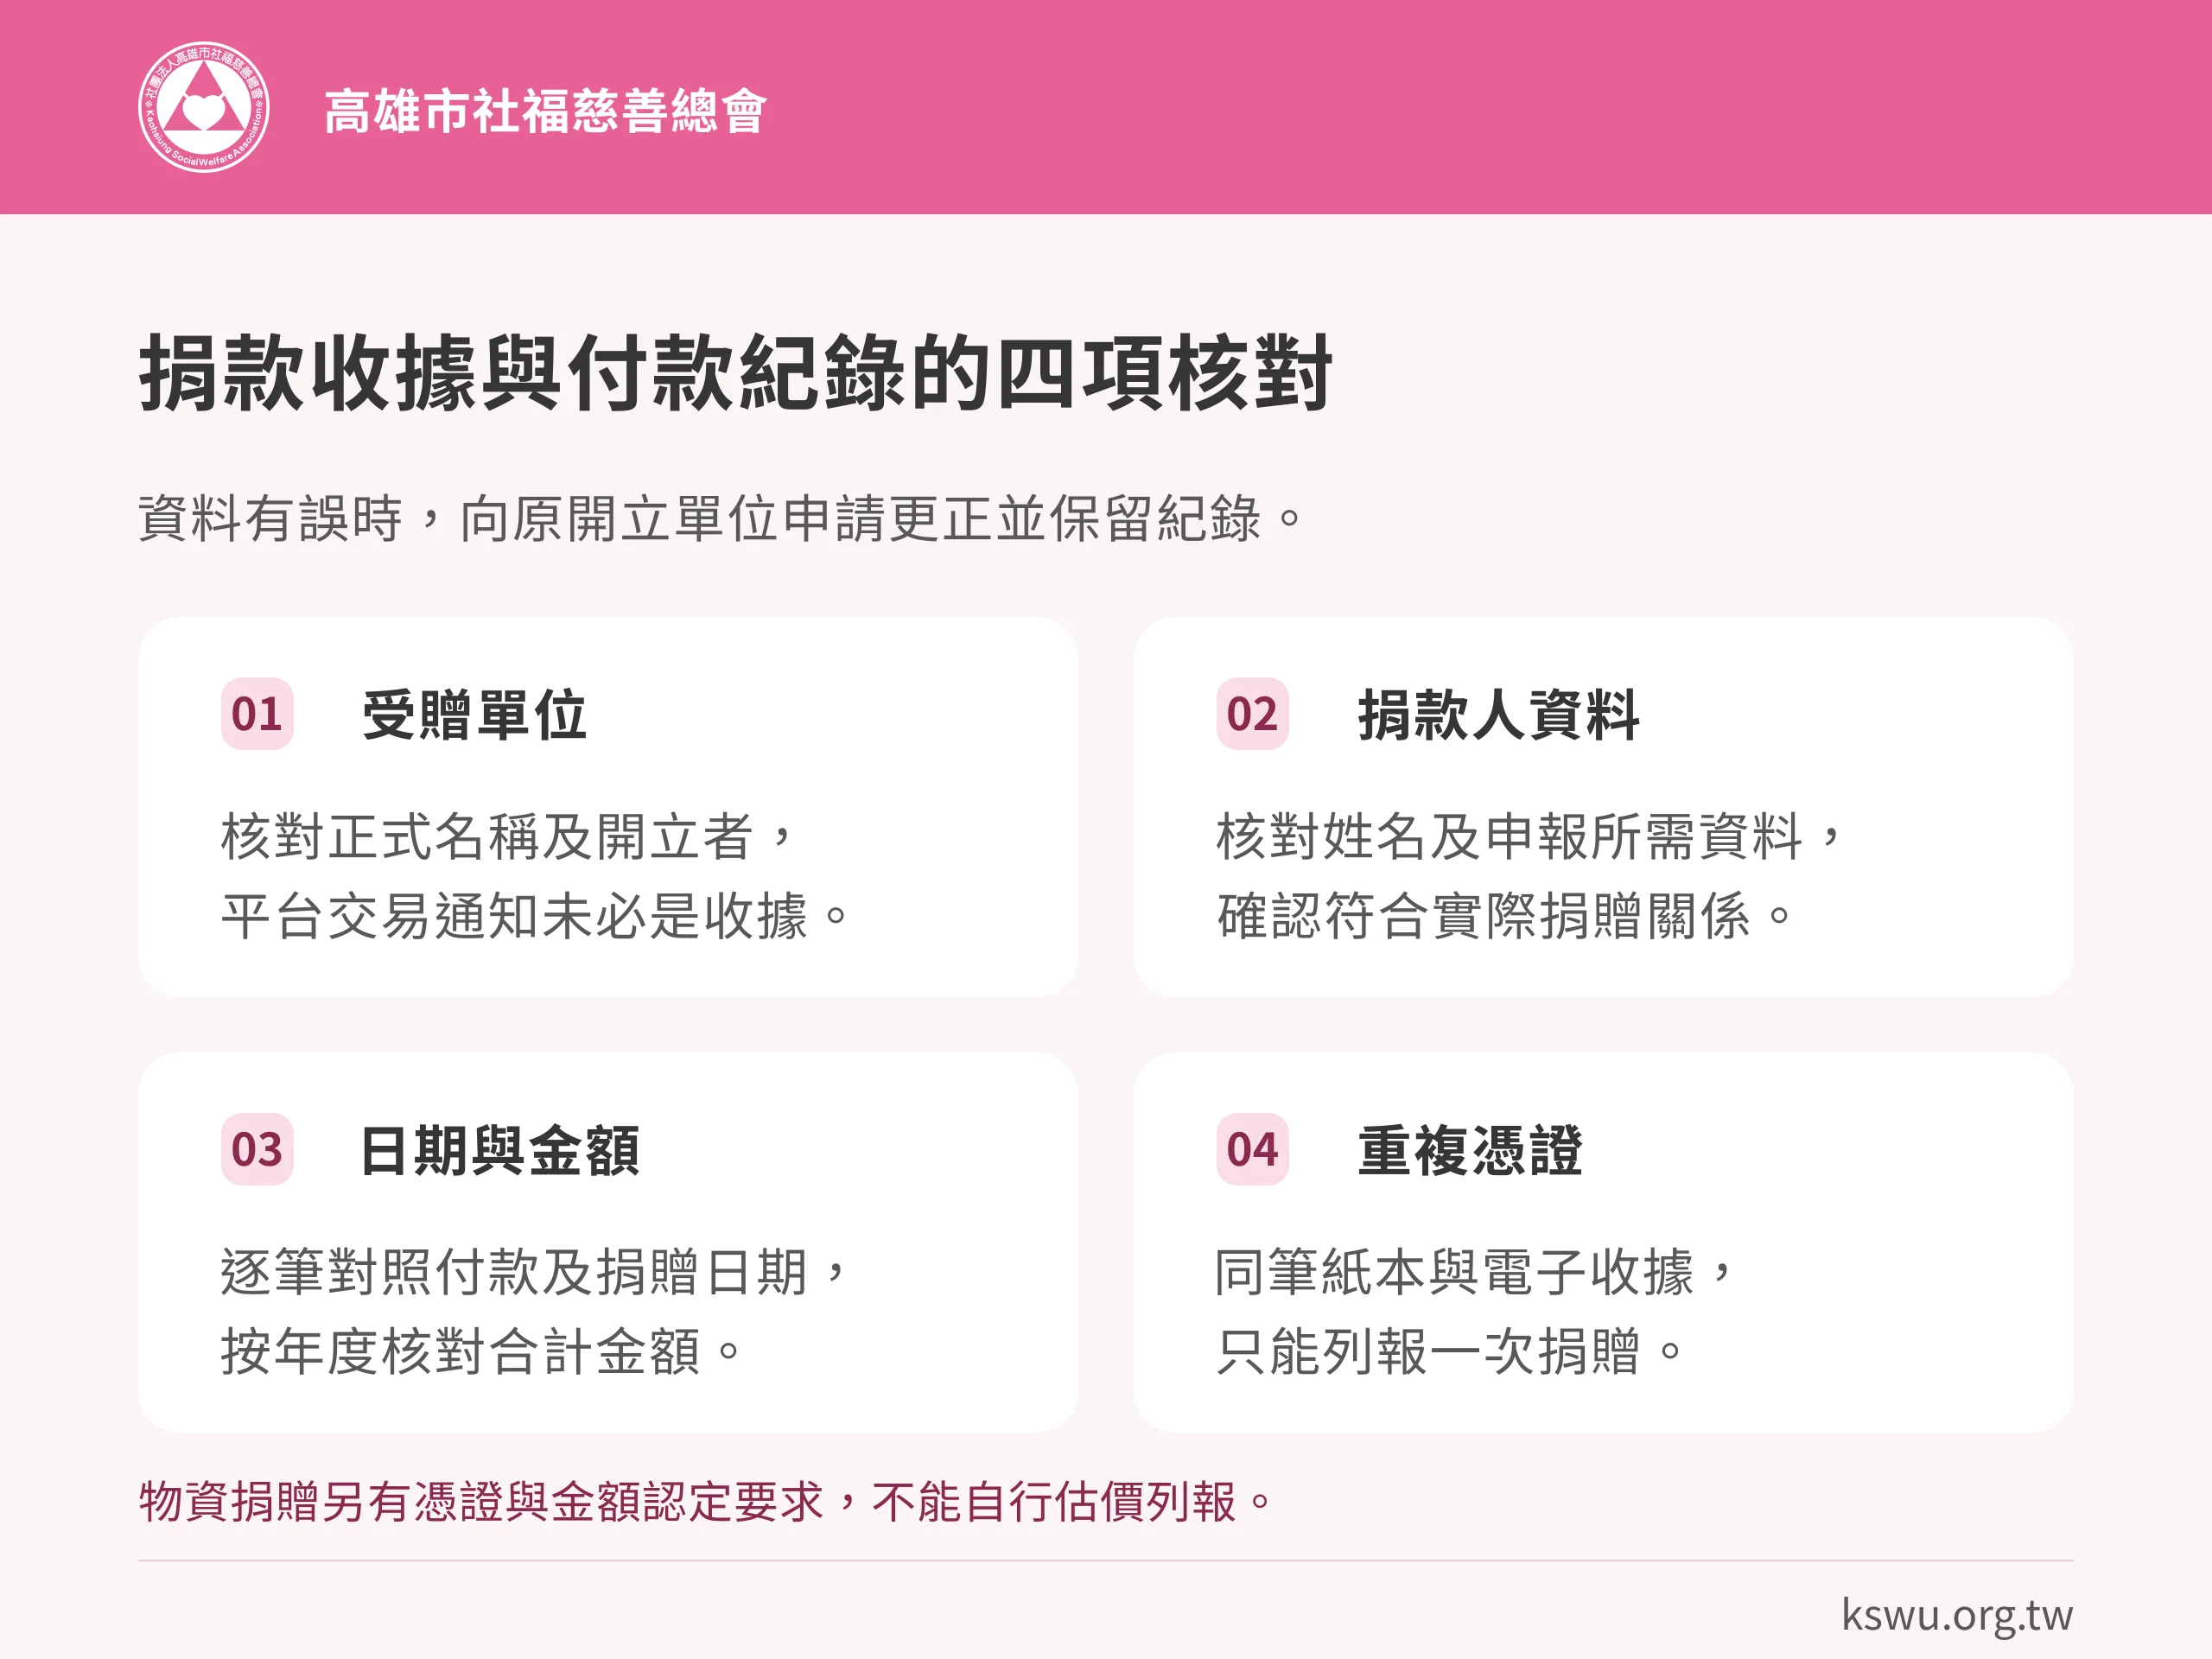
| 核對項目 | 檢查重點 |
|---|---|
| 受贈單位 | 名稱是否與捐贈對象及計畫一致 |
| 捐贈人 | 姓名與申報所需資料是否正確 |
| 捐贈日期與金額 | 是否對應實際交易及申報年度 |
| 憑證性質 | 是否為捐款收據或適用的捐贈證明 |
| 其他佐證 | 付款紀錄,以及特定捐贈需要的文件 |
若本會開立的收據有姓名、日期或金額錯誤,請與我們聯絡,電話 07-7423617,並提供需要核對的捐款資料。其他單位開立的收據,則請向原開立者申請更正。申報時仍須符合該年度扣除規定,並由稽徵機關認定。
電子捐款收據可以抵稅嗎?年度與紙本紀錄核對
先確認受贈單位提供的是正式捐贈憑證,並保存完整檔案、開立通知及可供核對的交易資料。若每月扣款、年底開一張全年收據,可逐月核對合計;收到紙本與電子版記載同一筆款項時,只列一次,不把兩種形式當成兩筆捐贈。
收據姓名或金額有誤時,請原開立單位更正,並確認舊憑證如何註記或作廢。捐贈人資料應能核對實際款項;夫妻、扶養及合併申報的適用情況,另依實際申報關係確認。
個人捐款收據抵稅的申報流程
報稅系統未帶入,捐款收據可以抵稅嗎?
先檢查捐款人資料、捐贈年度與收據是否正確,再詢問單位是否有提供扣除額資料。沒有出現在查詢結果,不必然代表不能申報;符合條件者仍可依規定補填並準備憑證。反過來說,系統查得到也應核對,避免重複加上同一張收據。
例如全年有十二筆定期扣款,系統已列出合計年度金額,就不再把十二筆逐項加一次。若只有部分列入,先對照缺的是哪些月份與實際捐贈日期,再依正式憑證處理。財政部扣除額與免附憑證說明
先查看報稅系統可查得的捐贈資料,再與自己保留的收據核對。若查詢資料沒有某筆捐款,不必直接認定不能申報,而應確認是否符合條件、如何補填及檢附文件。
依財政部說明,使用查詢所得的特定扣除額資料申報,部分憑證可免檢附;其他未列入查詢的項目,仍應依規定準備證明。財政部扣除額與憑證說明 最後比較標準與列舉結果,保存申報及相關紀錄。希望捐款用於特定服務時,可另了解指定用途捐款的約定方式,把用途與收據資料分別確認。
公司捐款適用的申報制度
公司捐贈涉及營利事業所得稅與企業帳務,不能把個人綜所稅的一般百分之二十上限直接搬過去。若由公司出資、員工代辦,先確認公司名義的正式憑證與適用規定,再交由會計處理;個人也不能重複使用同一筆公司捐贈作自己的扣除。
結論
個人捐款收據抵稅須符合受贈資格、年度與列舉扣除規定,並依全戶申報結果計算。有多筆每月扣款時,可依定期定額捐款查帳方式核對全年金額與收據,避免漏列或重複列報同一筆捐贈。
重點整理
匿名捐款收據可以抵稅嗎?
公開徵信採匿名方式,不代表捐贈一定不能列報扣除。申報仍須符合受贈單位、捐贈性質、年度與憑證規定,並能核對實際捐贈人及款項。捐款前應向單位確認必要申報資料與公開隱名方式;若憑證不足以證明捐贈,不能只憑匿名名錄列報。
實物捐贈的捐款收據可以抵稅嗎?
符合受贈資格及捐贈扣除規定的實物捐贈,可以依規定列報,但須備妥受贈證明,以及物品取得成本或其他法定憑證。可認列金額應按物品性質與稅法規定核對,不能以捐贈人自行估價作為扣除金額。 財政部實物捐贈憑證說明
捐款收據可以抵稅嗎,需要符合哪些條件?
一般個人公益捐贈須符合受贈機構、捐贈性質、年度及憑證規定,才能列報適用扣除。捐給個人、購物或活動回饋不能直接套用,仍須看實際交易與正式憑證。
捐一千元就能少繳一千元稅嗎?
不能如此計算。捐贈扣除影響所得淨額,實際稅額須依全戶申報資料計算。是否採列舉、可認列金額、稅率級距及原有應納稅額,都會影響結果。
採標準扣除額,還能另加捐款扣除嗎?
一般公益捐贈不能在標準扣除額之外再加扣。應將符合規定的各項一般列舉扣除合計後與標準扣除比較,並按年度規定及完整申報結果選用。
打造一個資源共享、照顧無遺的公益社會;讓每一份善意,都能匯聚成希望的光,點亮無數生命的未來。