- 登入
- 註冊
指定用途捐款:適用範圍、使用紀錄與變更處理
指定用途捐款能表達希望支持的計畫或項目,也會限制款項的運用範圍。捐贈前確認單位是否接受、有哪些必要支出及變更安排,可減少後續理解上的差異。
本文說明指定用途捐款的專案與品項範圍、適用情況、餘款處理及付款紀錄,也整理成果查詢與受助者隱私的注意事項。
安排指定用途捐款,先分清希望指定的是計畫、服務項目或個案,再確認單位可接受的範圍。
指定用途捐款的專案與品項範圍
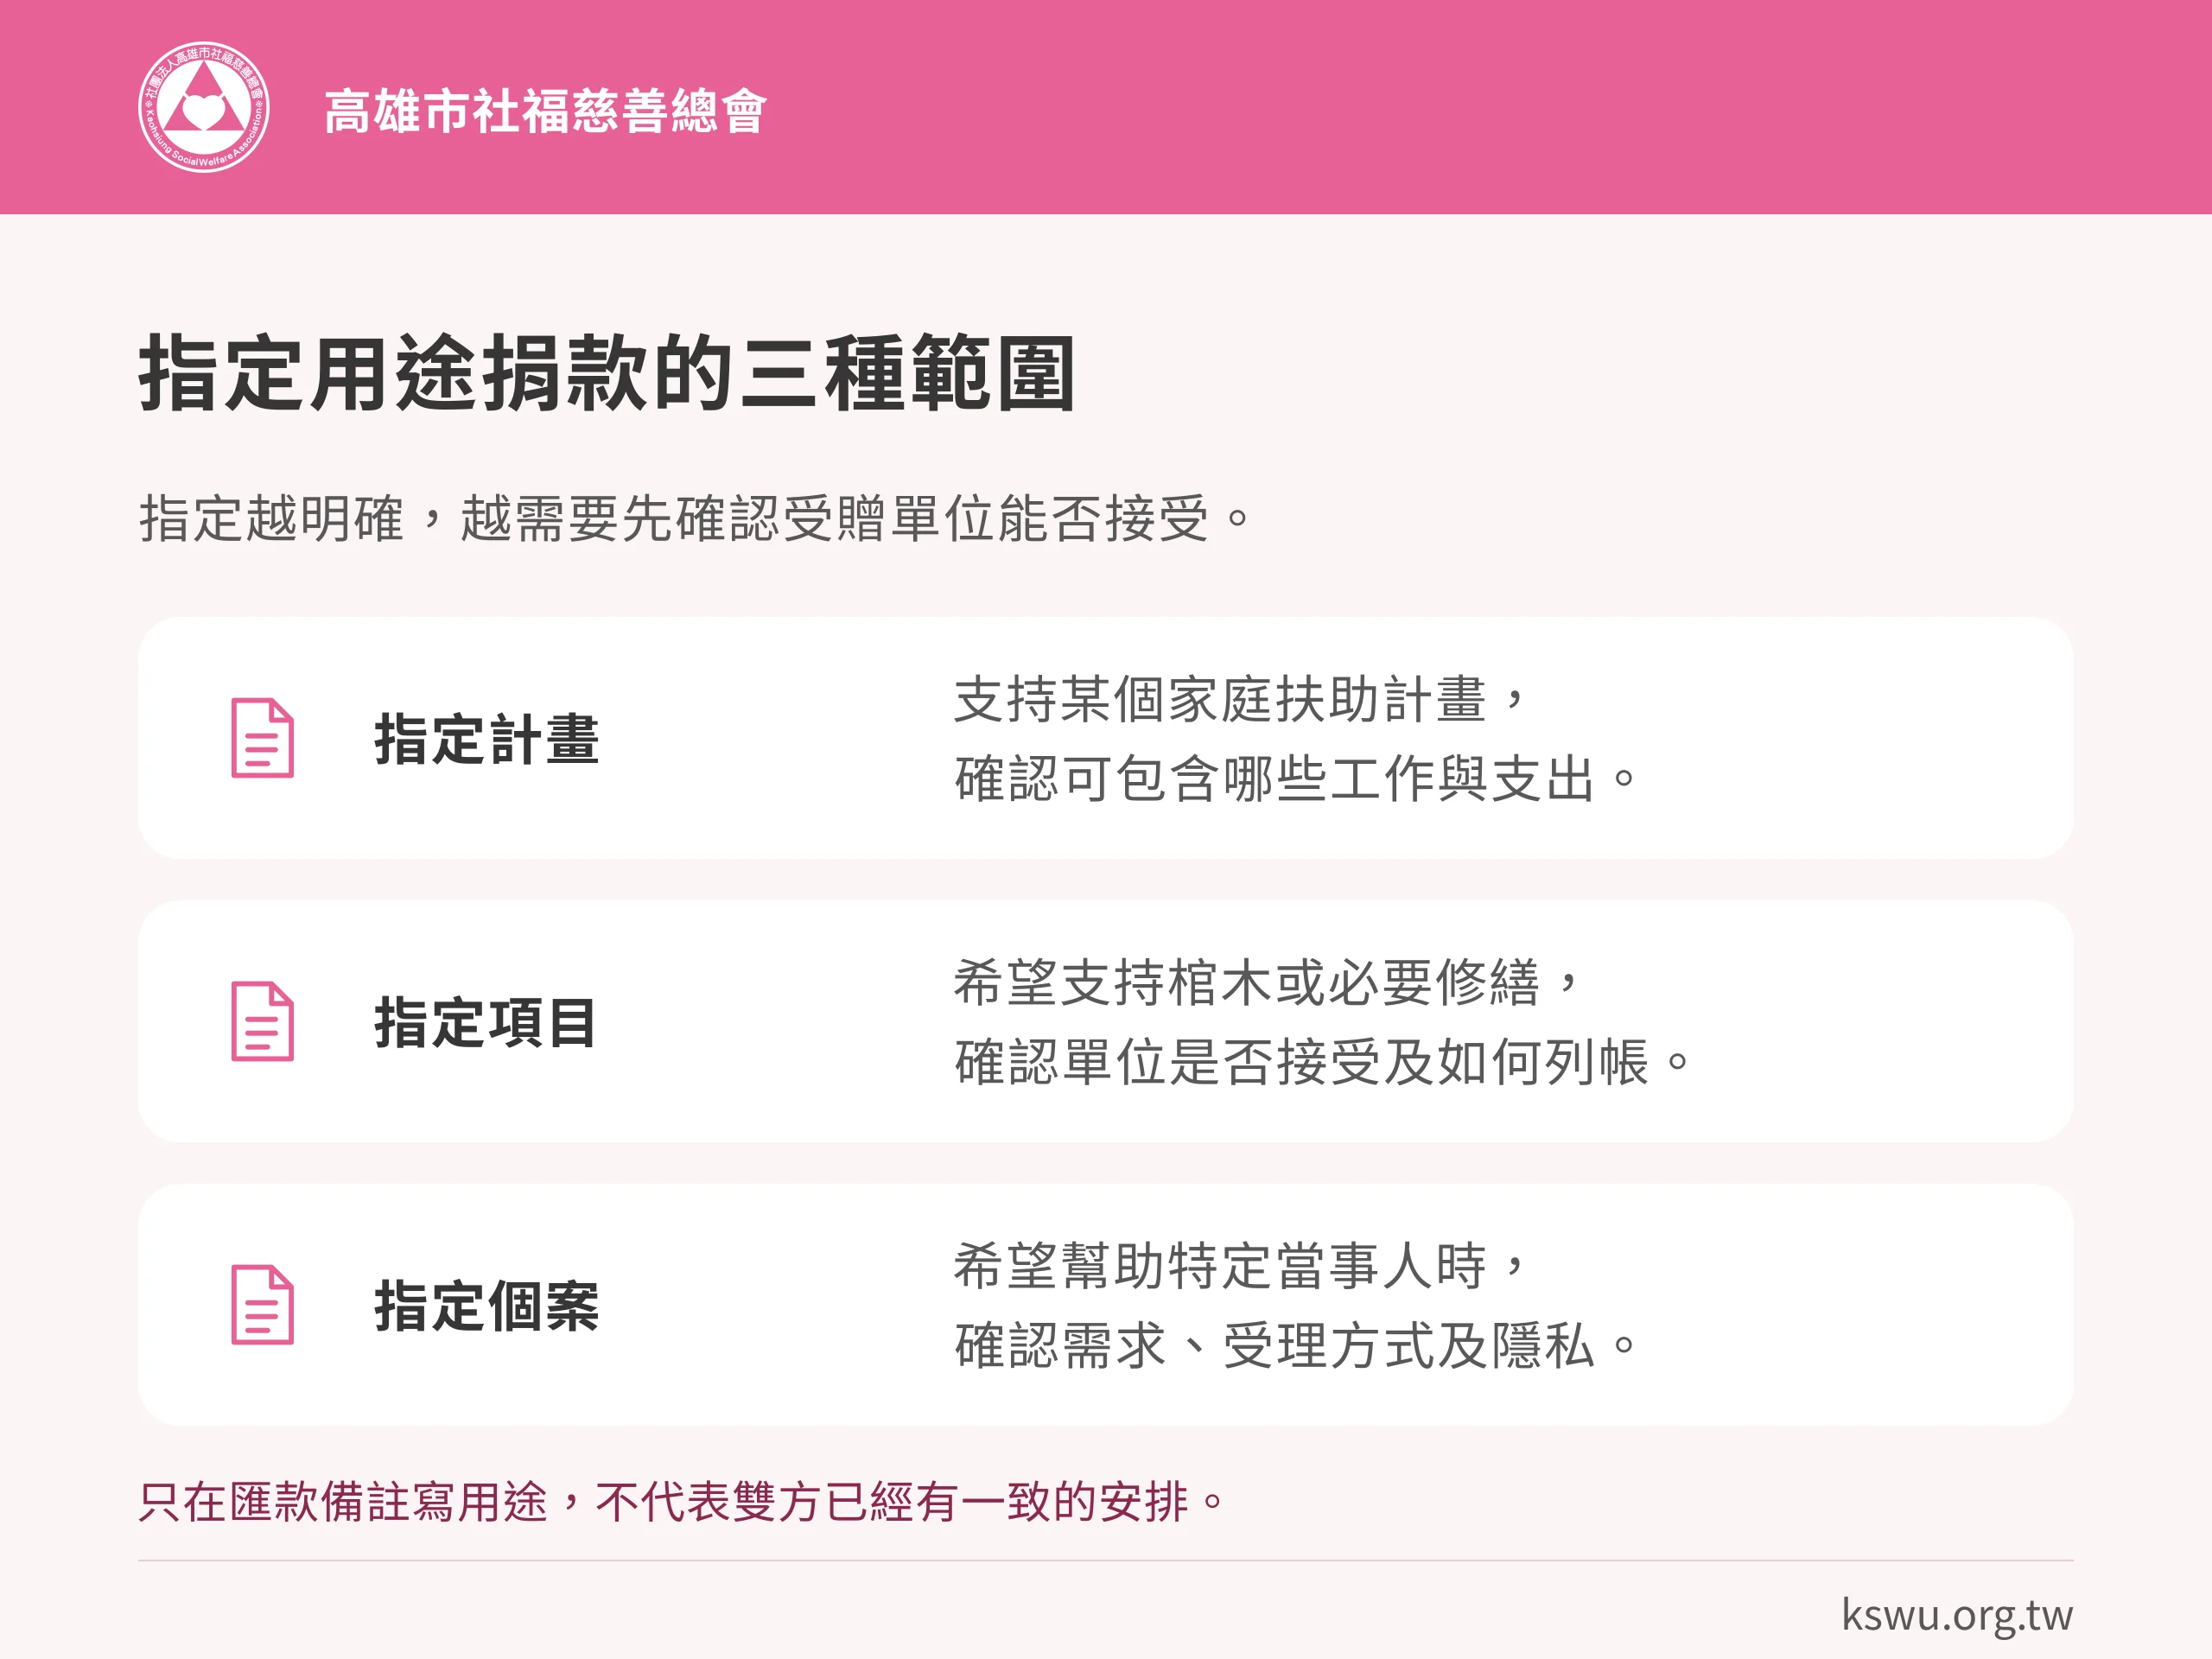
| 指定方式 | 例子 | 要先確認的問題 |
|---|---|---|
| 指定計畫 | 支持某個弱勢家庭服務計畫 | 款項可用在哪些工作與必要支出? |
| 指定項目 | 支持棺木或必要居住修繕 | 是否接受這種限制、如何列帳? |
| 指定個案 | 希望協助某一位當事人 | 單位是否受理、需求是否仍存在、隱私如何處理? |
指定用途捐款的範圍越窄,越需確認受贈單位是否能執行。只在匯款備註寫下一句話,不一定足以建立雙方一致的安排;若單位沒有受理該類指定,應先改用可接受的方案。
本會有愛心棺木與義助殮葬等不同專案,分別回應棺木與後事安排的需要。若您想指定支持其中一項,請先了解服務內容,再選擇相應專案捐款,並保留用途確認紀錄。
指定用途捐款專案中的必要行政支出
要看專案的用途說明與雙方約定。服務除了物品本身,可能還需要訪視、配送、個案聯絡與必要行政工作;指定用途不等於每一元都直接發給個人,也不等於一律不能支應管理成本。捐前可請單位列出可支應範圍,若希望只購買特定物品,則確認是否接受這種限制。
支出應符合事前說明的用途、計畫及適用規定。捐贈人可詢問行政支出包含哪些工作、如何與指定服務相關,以及後續查閱紀錄的方式,了解後再決定是否支持。勸募活動本身的必要支出,另受《公益勸募條例》第十七條的分級上限限制,須與服務計畫的執行支出分開確認。
指定用途捐款的適用情況
如果您有明確關心的議題,希望長期支持特定服務,可向受贈單位詢問是否接受指定計畫捐款。公司或團體也可能需要依已討論的公益方向選擇項目,並保留捐贈紀錄。
若希望支持單位在已說明的範圍內,依家庭需求安排不同工作,可了解一般性支持的用途。選擇指定或一般捐款時,可依自己接受的用途範圍,以及團體實際提供的服務決定。
本會的行動專案介紹多項服務。您可先認識想支持的工作,再與我們確認相應捐款方式;若打算每月捐贈,也請一併確認後續每期款項的用途安排。希望持續支持本會,也可了解每月捐款專案的參與方式。
受贈單位的專案與執行能力
安排指定用途捐款時,您可依關心的需要選擇有明確用途的專案,例如本會的棺木援助與義助殮葬,或家扶的兒少服務計畫。若希望指定某項工程、個案或地區,請在付款前先與受贈單位討論,確認是否能依您的期待安排,再填寫相關捐款資料。
若希望公司捐款支持某個社區,可先詢問當地是否已有服務與可執行方案,再討論預算與成果形式。確認計畫及接收安排後,再依公司的捐贈程序辦理。
指定用途捐款的餘款與需求變更處理
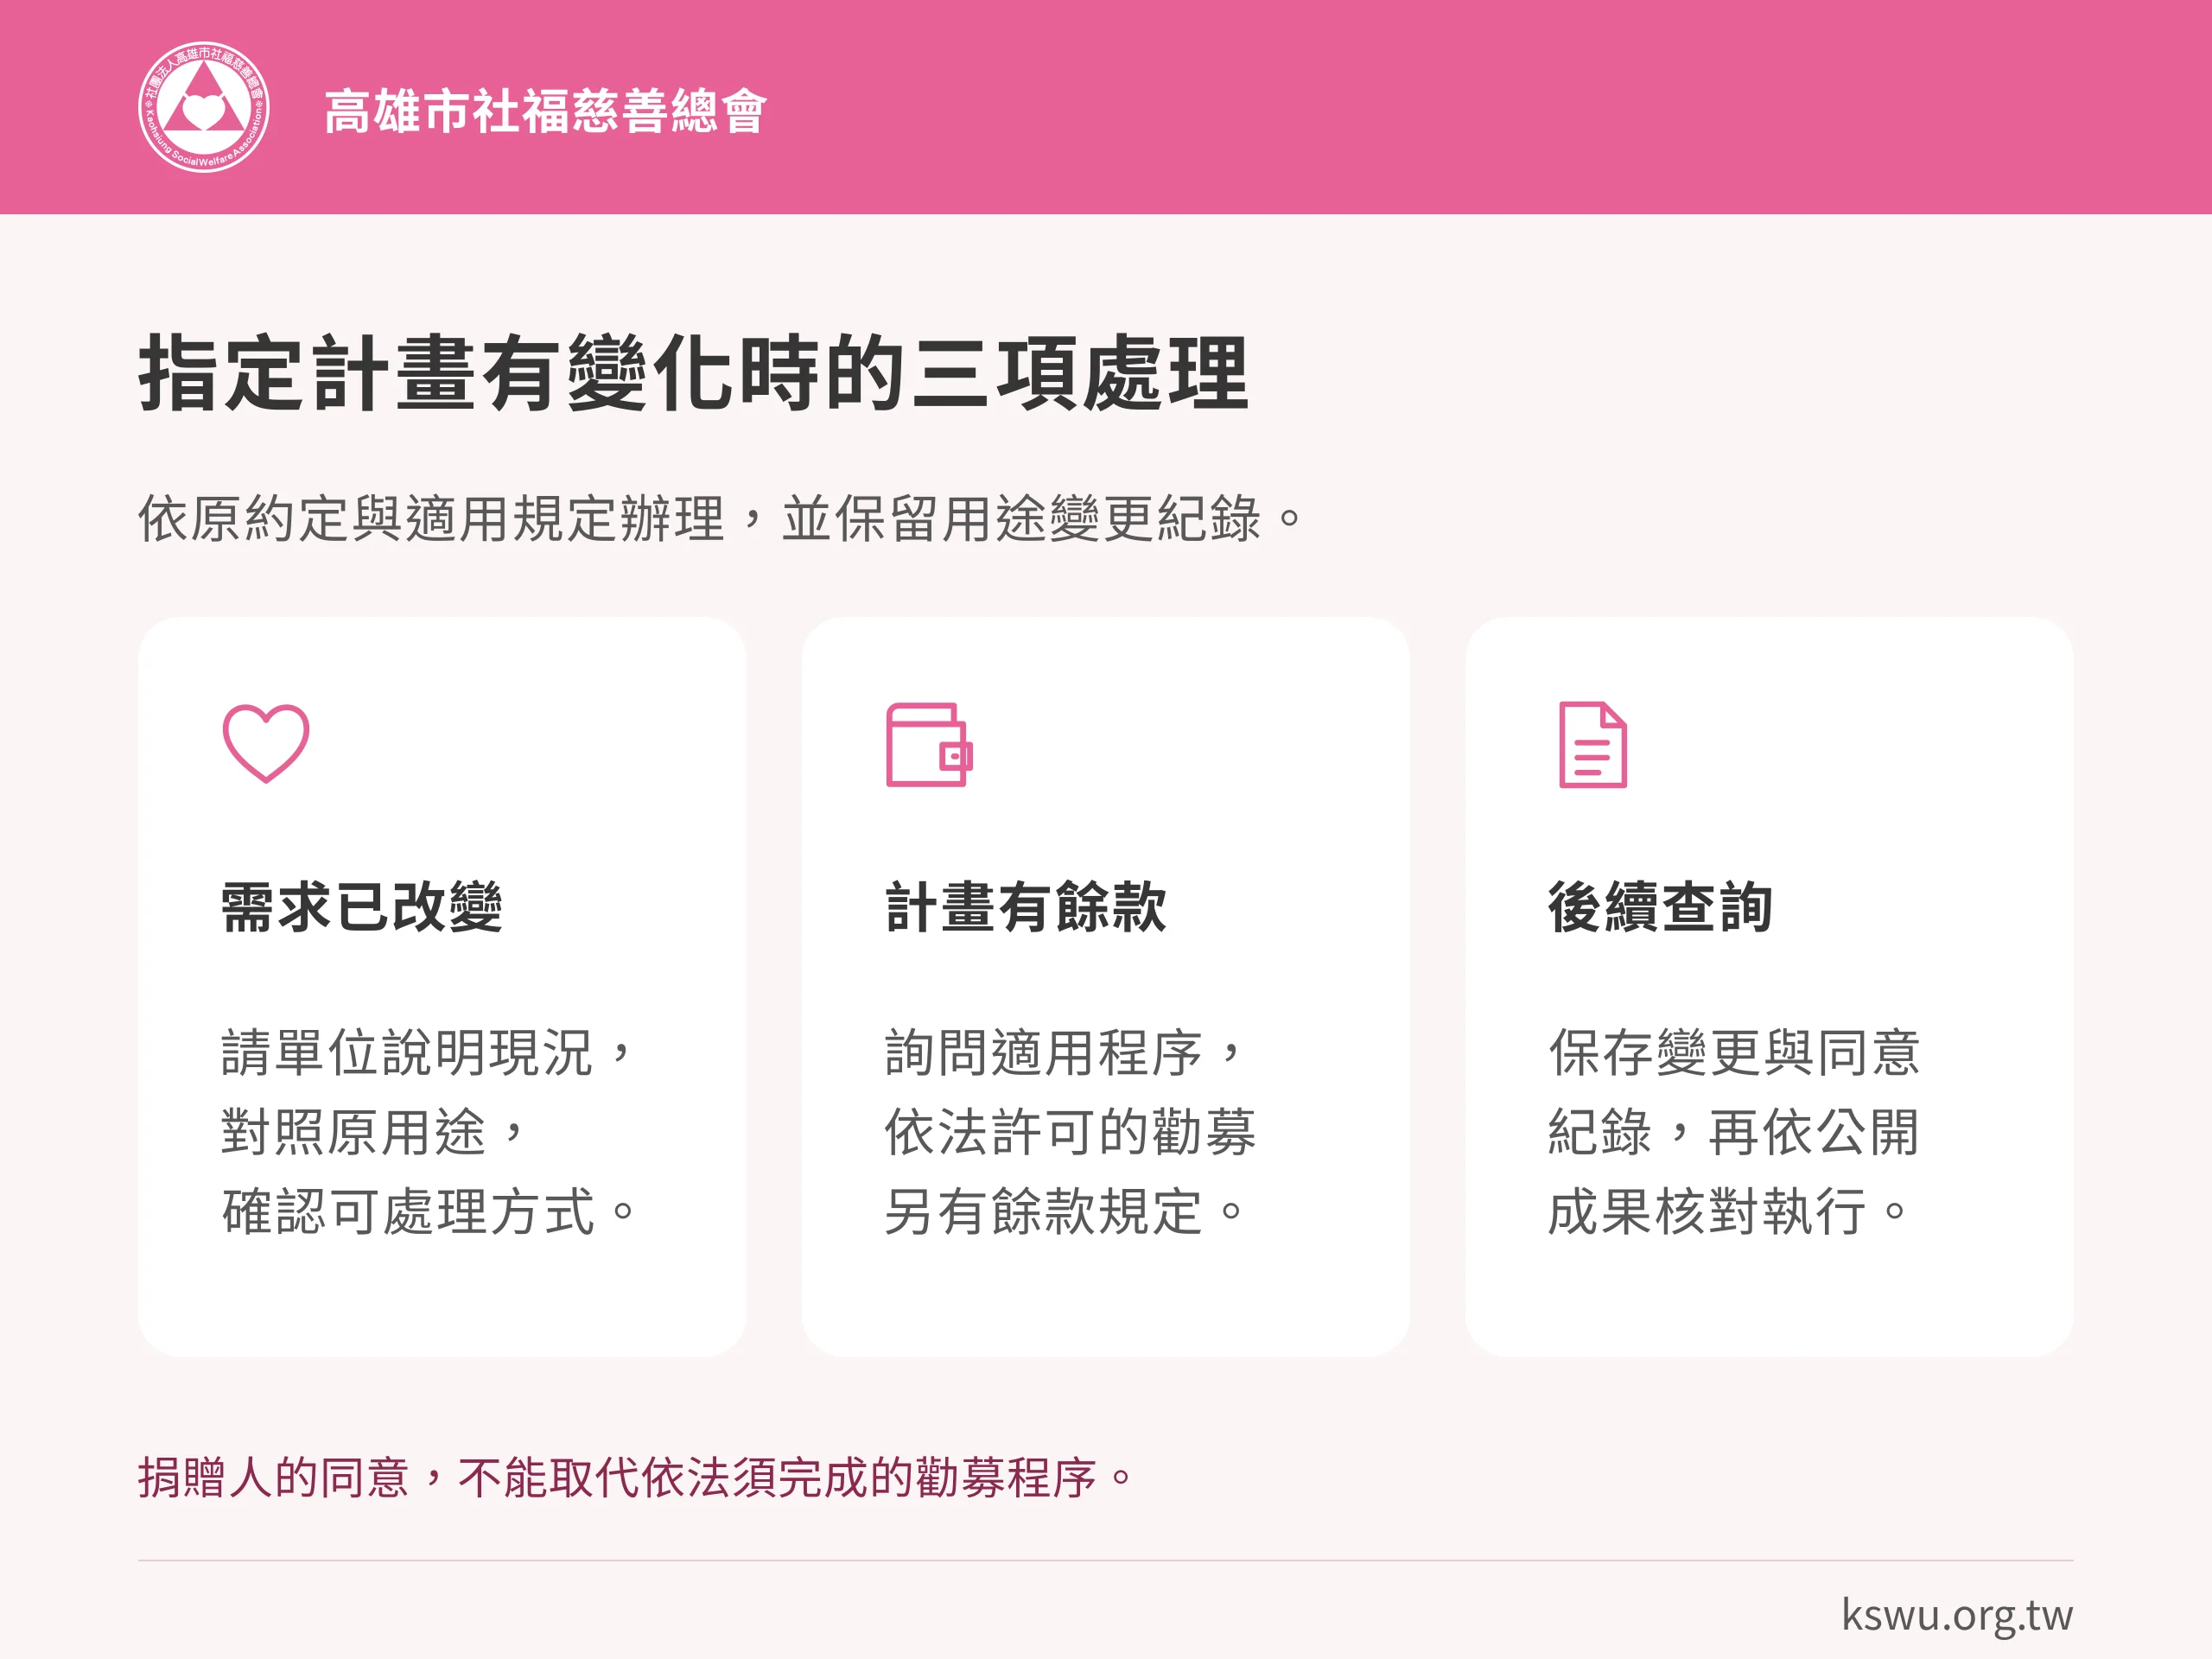
捐款前值得先問:若計畫結束有餘額、特定個案需求改變,或原項目無法執行,款項如何處理?單位應依捐贈約定、計畫規範與適用法令辦理,不能只以方便為由自行改用。
依法許可的公益勸募,財物應依核准使用計畫運用,不得移作他用。計畫結束有餘款時,須在執行完畢後三個月內,依原勸募活動的同類目的提出使用計畫,經主管機關同意後動支,再執行期限不得超過三年。捐贈人的同意不能取代這些程序。公益勸募條例第十九條
因此,詢問「有剩就幫別人可以嗎」時,最好進一步問是哪些用途、如何取得必要同意,以及會如何公告,並保留回覆。
用途變更的捐贈人同意與法定程序
假設原本支持某項設備,後來因使用者情況改變不再需要,可以先依原約定確認是否轉用其他項目、保留或辦理其他處理。但若屬依法許可的公益勸募,仍須遵守核准使用計畫與餘款程序,不是只收到一位捐贈人同意就自動完成所有要求。
指定用途捐款需要變更時,應由受贈單位依捐贈約定與適用規定辦理。捐贈人可詢問可變更的範圍、需要哪些同意,以及如何保留處理紀錄。
指定用途捐款的付款前確認與紀錄
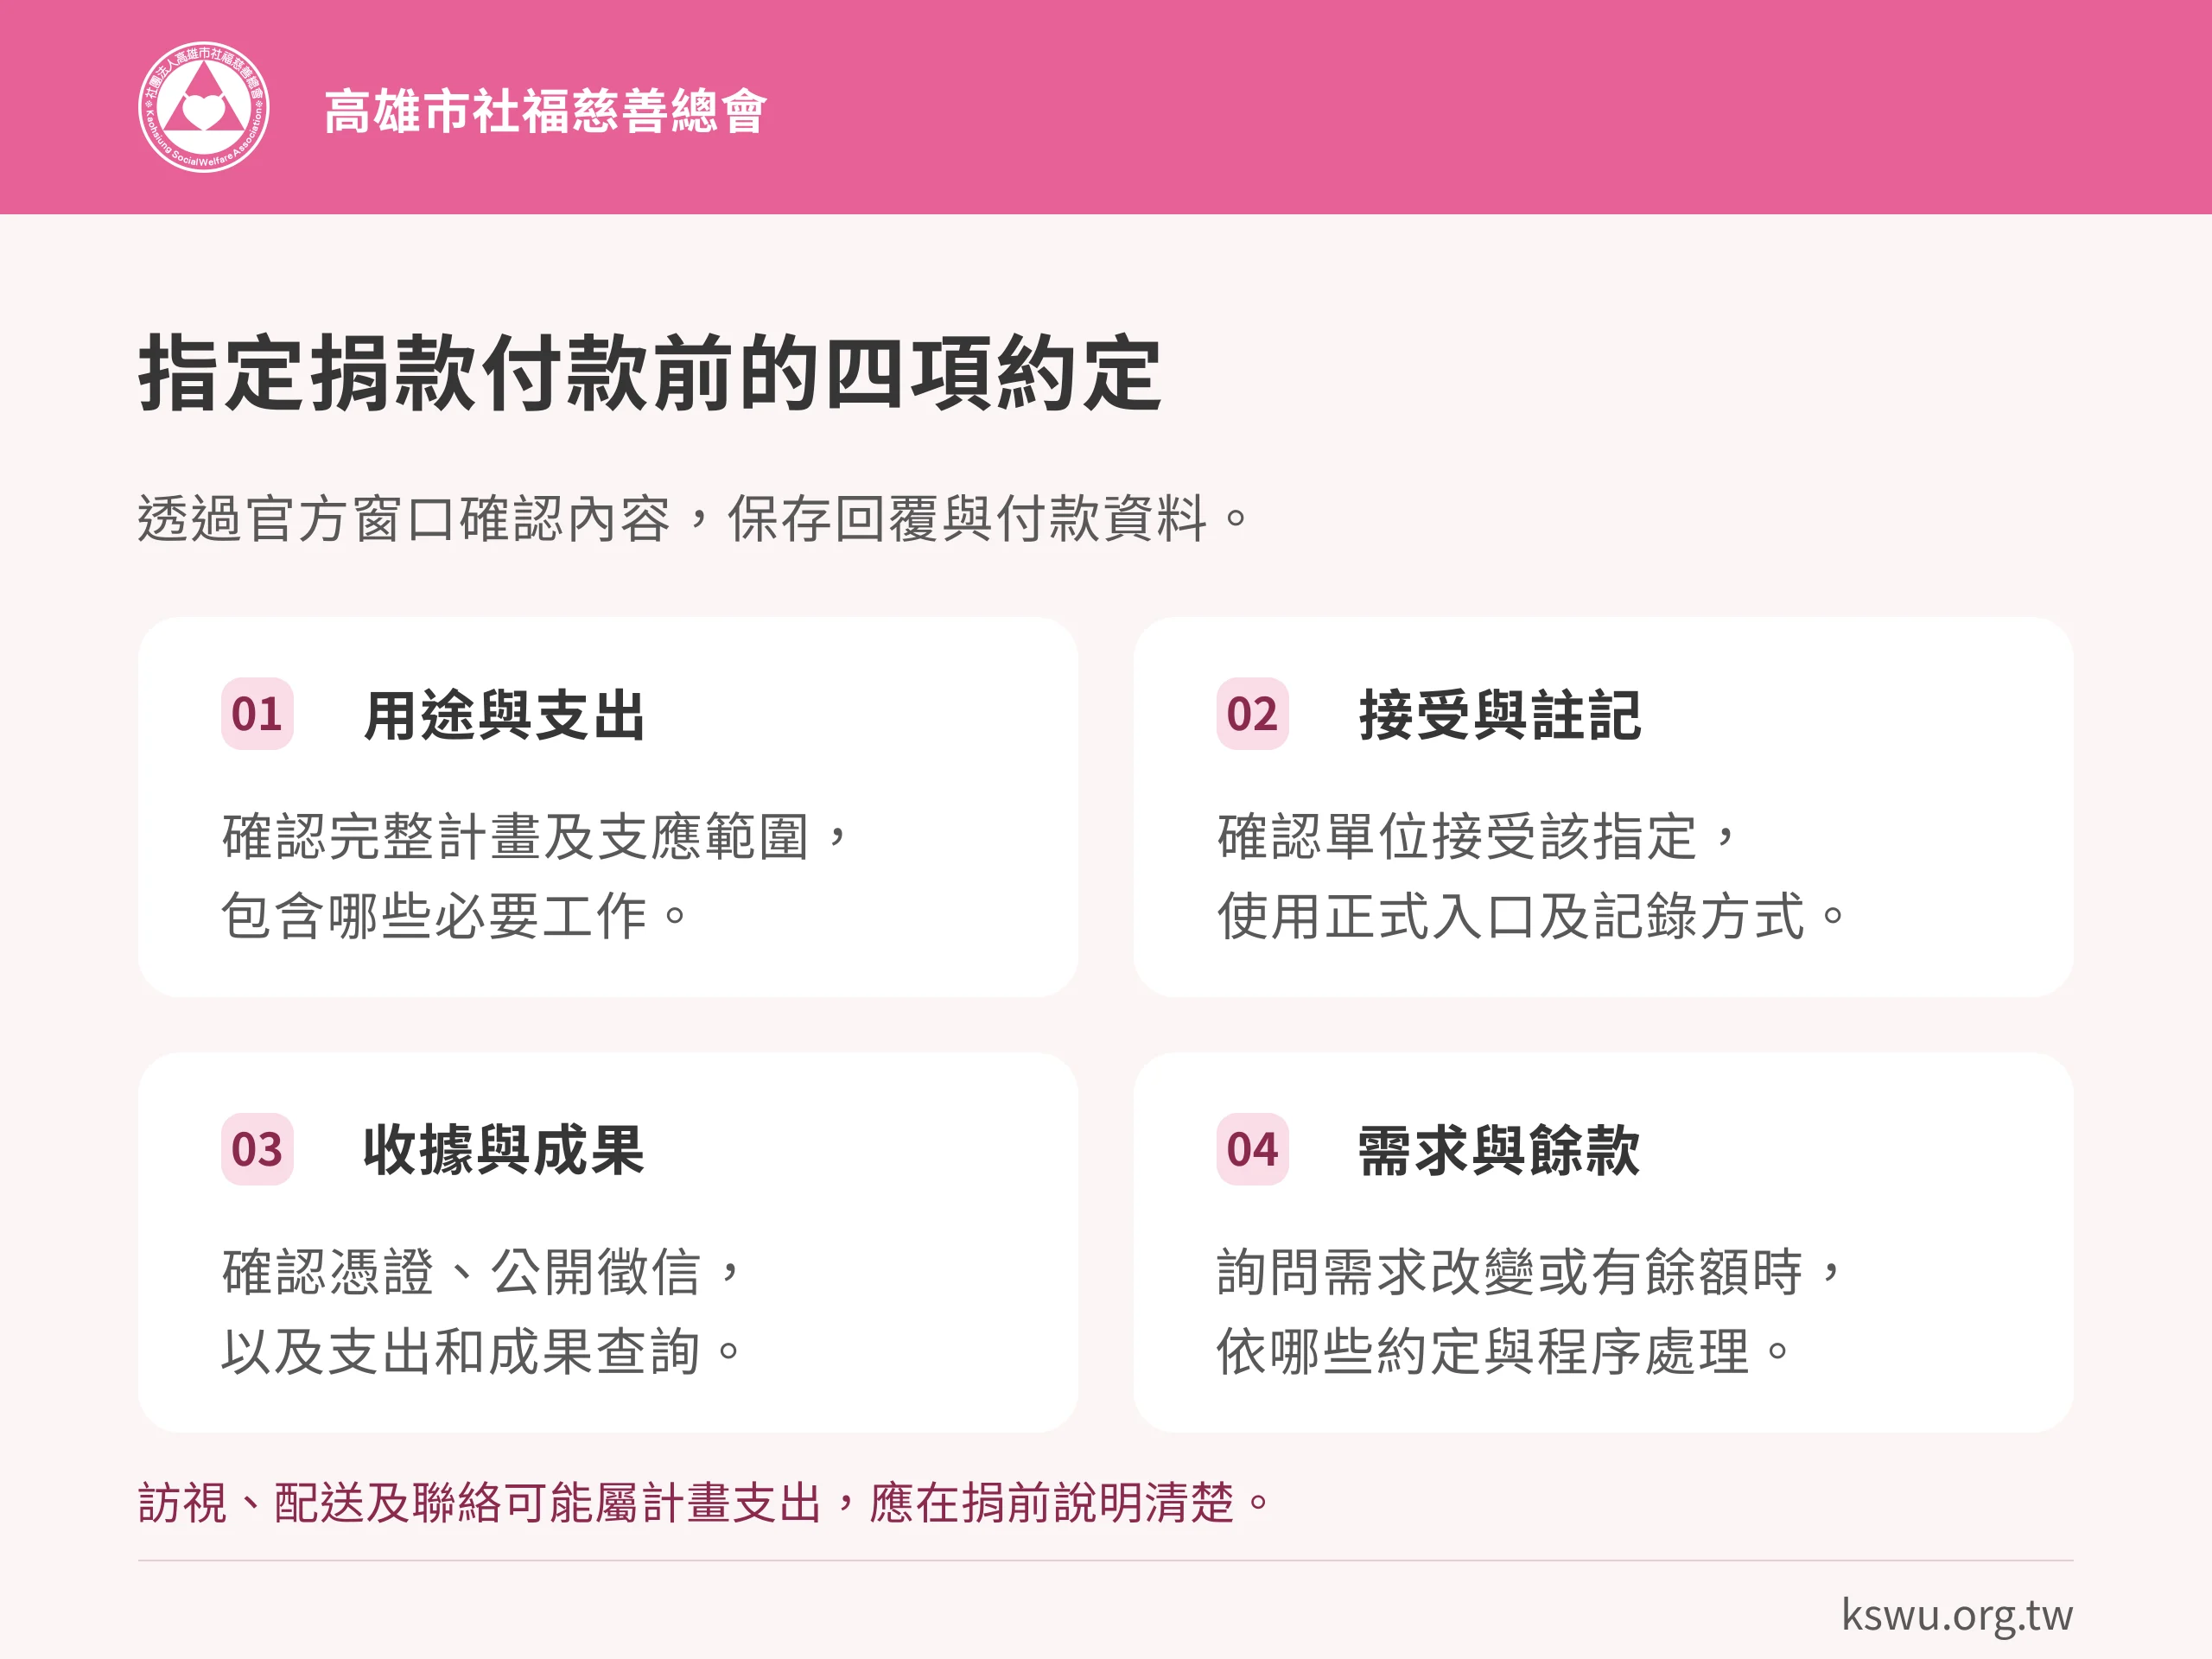
第一,完整的計畫名稱與用途範圍。第二,單位是否接受指定,以及正確捐款入口或註記方式。第三,收據、徵信與成果資料如何查詢。第四,需求變動、未使用款項或退款問題應如何處理。
指定用途捐款的約定,可以用電子郵件或官方窗口提供的方式確認,並保留回覆與付款紀錄。資料不必複雜,但要能讓雙方日後對照同一個約定。
希望支持本會特定服務,歡迎先與我們聯絡,電話 07-7423617,告訴我們想支持的對象、項目或地區。付款前應確認單位接受的指定範圍與記錄方式。
指定用途捐款的紀念名義與收據姓名
紀念或祝福的名義、公開徵信名稱,以及正式收據的捐贈人資料,可以分別確認。希望以父母名義表達祝福時,可先取得適當同意,再詢問單位如何註記;收據則應記錄實際捐贈關係,以便核對款項及申報資料。
多人共同出資時,先保留出資紀錄並與單位確認收據安排;由公司付款則要依公司真實交易辦理。公開隱名可以保護個資,但內部受贈紀錄與稅務憑證仍須能據實核對。
指定用途與所得稅申報資格
個人一般公益捐贈能否列舉扣除,主要看受贈對象、捐贈性質、憑證及適用規定;不是有指定用途就一定能扣,也不是指定後就不能扣。一般對合格公益慈善機構團體的捐贈,通常以綜合所得總額百分之二十為限,且須比較標準與列舉方式。財政部捐贈扣除規定。個人申報所需資料與扣除方式,可對照捐款收據與抵稅條件。
邀請親友支持同一公益計畫
若希望邀請親友支持同一計畫,可分享受贈單位已公開的正式捐款入口,讓各人依其流程辦理。
需要自行募集或代收款項時,應先與團體確認發起、收款及相關程序,再開始募集。自己捐贈與對外發起勸募的責任不同,相關規定可由衛福部公益勸募說明查核。
指定用途捐款的執行紀錄與受助者隱私
指定用途捐款的捐贈人,可依公開徵信、支出及成果了解款項運用。受助者的住址、證件、病況與私人聯絡方式涉及個資,服務單位可透過去識別的紀錄或成果摘要說明執行;有專案資訊需求時,可向承辦窗口詢問。
結論
指定用途捐款應保留單位接受的範圍、款項使用與變更處理紀錄。服務項目可參考弱勢家庭捐款的需求與成果,活動許可可依公益勸募字號查詢核對;捐後按公開資料或承辦窗口查詢執行,並尊重受助者隱私。
重點整理
指定用途捐款只要在匯款備註寫用途就成立嗎?
不宜只靠單方備註推定雙方已有一致安排。應先確認單位接受該用途、正確付款或註記方式,並保留回覆;單位未提供的項目,須另選可受理的方式。
指定公益專案的捐款,可以包含行政支出嗎?
是否包含行政支出,依事前說明、核准計畫及適用規定判斷。訪視、配送與聯絡可能屬服務計畫支出;勸募活動本身的必要支出,則另受公益勸募條例第十七條的分級上限限制。付款前可確認支出分類與用途,捐後依紀錄核對。
指定捐款用途的計畫結束後,餘款可以直接轉作其他用途嗎?
應依捐贈約定、使用計畫與適用規定處理,並確認必要同意。依法許可的公益勸募,餘款或計畫變更另有程序,不能只以捐贈人同意取代全部要求。
指定捐款用途後,還能申報公益捐贈扣除嗎?
能否列報主要取決於受贈對象、捐贈性質、憑證及稅務規定,指定用途本身不直接決定結果。紀念名義、公開徵信與正式收據資料也須分別確認。

打造一個資源共享、照顧無遺的公益社會;讓每一份善意,都能匯聚成希望的光,點亮無數生命的未來。